Şirket Aktifine Kayıtlı Binek Otomobil Alış Muhasebe Uygulaması
Şirket Aktifine Kayıtlı Binek Otomobil Alış Muhasebe Uygulaması
12.11.2026

Bilindiği üzere 07.12.2019 tarihinde yürürlüğe giren 7194 sayılı Kanun ile GVK madde 40/1.- 5. ve 7. Bentleri ile GVK madde 68/4. ve 5. bentlerinde yapılan değişikle, kiraladıkları veya iktisap ettikleri binek otomobillerin giderlerinin vergi matrahı tespit edilirken indirim olarak dikkate alınmasında kısıtlamalar getirilmiştir.
Fatura tarihi: 22.09.2026
*Araç Bedeli: 2.645.688,21 TL
*ÖTV: 4.497.669,96 TL
*KDV Matrahı: 7.143.358,17 TL
*KDV: 1.428.671,63 TL
Faturanın genel toplam bedeli 8.572.029,80-TL
Fatura tarihi: 22.09.2026
*Araç Bedeli: 2.645.688,21 TL
*ÖTV: 4.497.669,96 TL
*KDV Matrahı: 7.143.358,17 TL
*KDV: 1.428.671,63 TL
Faturanın genel toplam bedeli 8.572.029,80-TL
- ÖTV ve KDV'yi doğrudan gider yazma yöntemi;
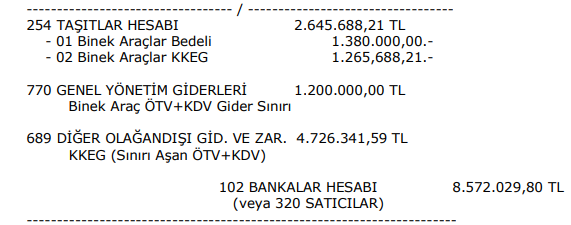
2026 yılı binek araç yasal sınırlarına göre yapılacak muhasebe kaydı aşağıdadır.
Gider ve KKEG Ayrımı Hesaplaması (2026 Limitlerine Göre)
1. Net Araç Bedeli (Maliyet): 2.645.688,21 TL doğrudan 254 Taşıtlar hesabına aktarılır. (Bu tutarın 2026 amortisman matrah sınırı olan 1.380.000,00 TL'yi aşan kısmı olan 1.265.688,21 TL, yıl sonunda amortisman ayrılırken KKEG yapılacaktır. Alış esnasında taşıt hesabına tam girer).
2. Toplam Vergi (ÖTV + KDV): 4.497.669,96 + 1.428.671,63 = 5.926.341,59 TL'dir.
3. Gider Yazılabilen Vergi Sınırı: En fazla 1.200.000,00 TL'si doğrudan gider yazılabilir.
4. Vergilerden KKEG Yapılacak Kısım: 5.926.341,59 - 1.200.000,00 = 4.726.341,59 TL doğrudan Kanunen Kabul Edilmeyen Gider (KKEG) yazılır.
ÖTV ve KDV'nin Doğrudan Gider Yazıldığı Yevmiye Kaydı
Gider ve KKEG Ayrımı Hesaplaması (2026 Limitlerine Göre)
1. Net Araç Bedeli (Maliyet): 2.645.688,21 TL doğrudan 254 Taşıtlar hesabına aktarılır. (Bu tutarın 2026 amortisman matrah sınırı olan 1.380.000,00 TL'yi aşan kısmı olan 1.265.688,21 TL, yıl sonunda amortisman ayrılırken KKEG yapılacaktır. Alış esnasında taşıt hesabına tam girer).
2. Toplam Vergi (ÖTV + KDV): 4.497.669,96 + 1.428.671,63 = 5.926.341,59 TL'dir.
3. Gider Yazılabilen Vergi Sınırı: En fazla 1.200.000,00 TL'si doğrudan gider yazılabilir.
4. Vergilerden KKEG Yapılacak Kısım: 5.926.341,59 - 1.200.000,00 = 4.726.341,59 TL doğrudan Kanunen Kabul Edilmeyen Gider (KKEG) yazılır.
ÖTV ve KDV'nin Doğrudan Gider Yazıldığı Yevmiye Kaydı
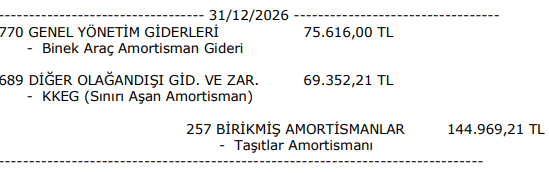
*Araç 22 Eylül 2026 tarihinde alındığı için dönem sonunda (31.12.2026) binek araçlara özel kıst amortisman hesaplaması yapılması zorunludur.
*2026 yılı için toplam 8 gün 3 aylık (Eylül, Ekim, Kasım, Aralık) amortisman hesaplanır. Binek araçların faydalı ömrü 5 yıl olup, amortisman oranı %20'dir.
- 2026 amortisman matrah sınırı olan 1.380.000,00 TL baz alınarak yapılan dönem sonu hesaplaması ve muhasebe kaydı şu şekildedir:
2026 Yıl Sonu Kıst Amortisman Hesaplama Tablosu:
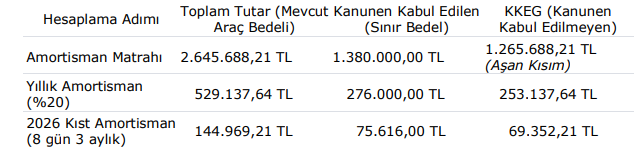
Not: Kıst amortisman uygulaması nedeniyle bu yıl ayrılamayan kalan 8 aylık amortisman payı (384.168,43 TL), amortisman süresinin son yılı olan 5. yılın (2030) sonunda giderleştirilecektir.
31.12.2026 Dönem Sonu Amortisman Yevmiye Kaydı
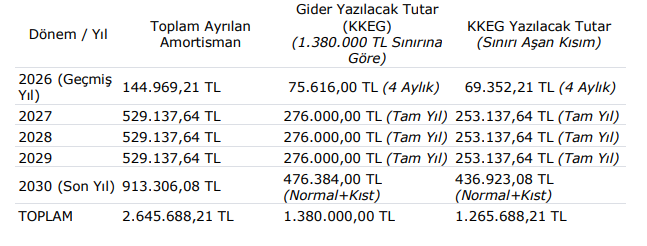
2027 ve sonraki yıllarda gider yazılacak yıllık amortisman tablosu;
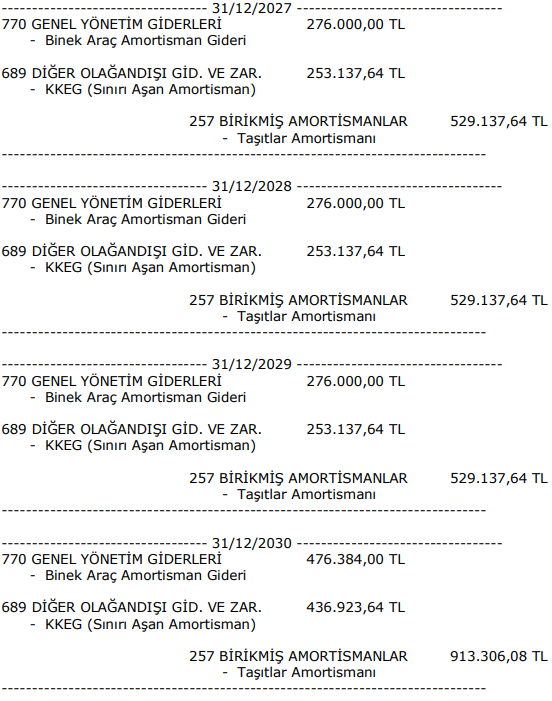
ÖTV ve KDV’nin doğrudan gider yazıldığı senaryoda, 254 Taşıtlar hesabında kayıtlı olan net araç bedeliniz 2.645.688,21 TL'dir. Ancak 2026 yılı yasal sınırı gereği bu bedelin sadece 1.380.000,00 TL'lik kısmı için ayrılan amortisman Kanunen Kabul Edilen Gider (Gider) sayılır. Kalan 1.265.688,21 TL'lik kısım için ayrılan amortismanlar ise her yıl Kanunen Kabul Edilmeyen Gider (KKEG) olarak kaydedilmek zorundadır. İlk yıl (2026) Eylül ayında alınan araç için uygulanan 8 gün 3 aylık=100 günlük kıst amortisman uygulamasının kalan 8 aylık payı, binek araç amortisman kuralları gereği son yıl olan 2030 yılına eklenmiştir.
Bu tabloya göre yazılacak yevmiye maddeleri;
ÖTV ve KDV'nin maliyete eklendiği yöntem:
Bu tabloya göre yazılacak yevmiye maddeleri;
ÖTV ve KDV'nin maliyete eklendiği yöntem:
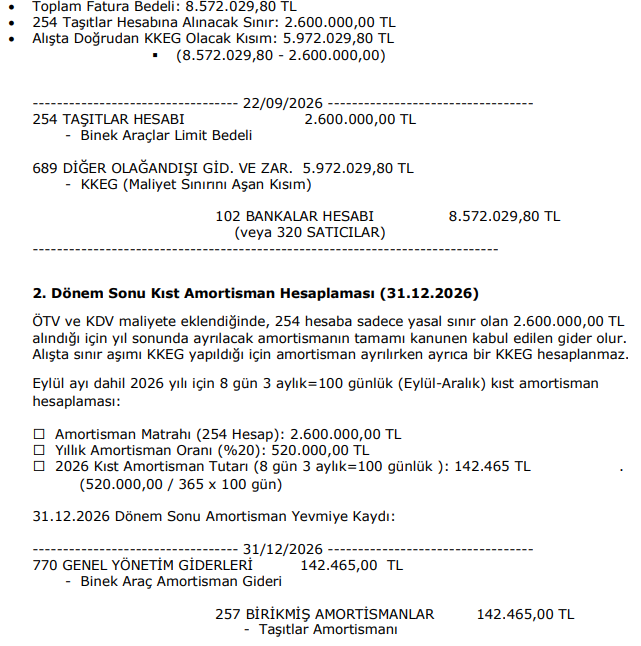
ÖTV ve KDV'nin maliyete eklendiği (veya araç ikinci el olarak alındığında) 2026 yılı yasal binek araç üst sınırı 2.600.000,00 TL'dir.
Faturanızdaki toplam bedel 8.572.029,80 TL olduğundan, bu sınırın üzerindeki tutar doğrudan alış esnasında Kanunen Kabul Edilmeyen Gider (KKEG) olarak kaydedilir. Araç 22.09.2026 tarihinde alındığı için dönem sonunda yapılacak kıst amortisman hesaplaması da tamamen bu yeni maliyet bedeli üzerinden şekillenir. Alış muhasebe kaydı ve yıl sonu amortisman tablosu şu şekildedir:
1. Alış Muhasebe Kaydı (22.09.2026)
--------------------------------------------------------------------------------------------------------
2027 ve sonraki yıllarda gider yazılacak yıllık amortisman tablosu:
ÖTV ve KDV'nin maliyete eklendiği senaryoda, 254 Taşıtlar hesabındaki amortisman matrahınız 2.600.000,00-TL'dir.
Binek araçlarda uygulanan kıst amortisman yöntemi gereğince, ilk yıl (2026) eksik ayrılan 8 aylık amortisman tutarı amortisman süresinin son yılı olan 2030 yılına ilave edilir. Alış aşamasında yasal sınırın üzerindeki tutar doğrudan KKEG yapıldığı için, bu tablodaki amortisman tutarlarının tamamı %100 Kanunen Kabul Edilen Gider (Gider) olarak kaydedilecektir.
*Aracın 5 yıllık faydalı ömrü boyunca 2027 ve sonraki yılları kapsayan amortisman tablosu şu şekildedir:
2027 - 2030 Yılları Amortisman İtfa Tablosu;
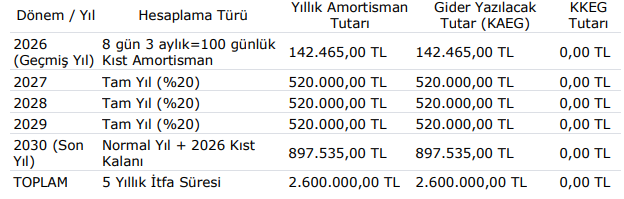
Not: 2030 yılındaki 897.535,00 TL'lik tutar; 2030 yılının kendi hakkı olan 520.000,00 TL ile 2026 yılında kıst kısıtlaması nedeniyle ayrılmayan 377.535,00 TL'nin toplamından oluşmaktadır.
Hangi yöntem daha avantajlı olur:
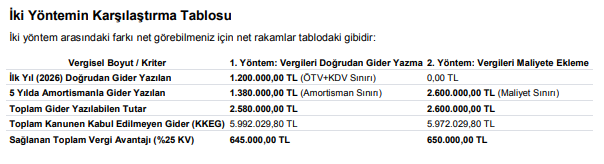
Şirketiniz için hangi yöntemin daha avantajlı olduğunu belirlemek, paranın zaman değerini (nakit akış hızını) ve toplamda ne kadar vergi tasarrufu sağladığınızı ölçmek anlamına gelir. Verdiğimiz rakamlar ve 2026 yılı yasal limitleri doğrultusunda Kurumlar Vergisi oranının %25 olduğu varsayımıyla yapılan finansal analiz aşağıdadır.
Net Sonuç ve Değerlendirme
İki yöntemi finansal açıdan incelediğimizde karşımıza net iki farklı avantaj çıkmaktadır:
1- Toplam Vergi Tasarrufu Açısından (Maliyete Ekleme Az Farkla Önde): Vergileri maliyete eklediğinizde (2. Yöntem), toplamda 20.000 TL daha fazla gider gösterebilirsiniz. Bu da şirketiniz için fazladan 5.000 TL net vergi tasarrufu (20.000 TL x %25) sağlar.
2- Nakit Akışı ve Erken Finansman Açısından (Doğrudan Gider Yazma daha faydalı):
1- Doğrudan Gider Yönteminde: Aracın alındığı ilk geçici vergi döneminde (2026 son çeyrek) tek seferde 1.200.000,00 TL gider yazarsınız. Bu durum şirketinizin kasasında ilk yıl anında 300.000 TL nakit vergi avantajı bırakır.
2- Maliyete Ekleme Yönteminde: Toplam vergi tasarrufunu (650.000 TL) elde etmek için aracın 5 yıllık amortisman ömrünün tamamlanmasını (2030 yılını) beklemek zorundasınız. İlk yıl yazabileceğiniz gider sadece kıst amortisman tutarı kadar (142.465,00 TL) olacaktır. Nakit Akışı ve Erken Finansman Açısından (Doğrudan Gider Yazma daha faydalı)
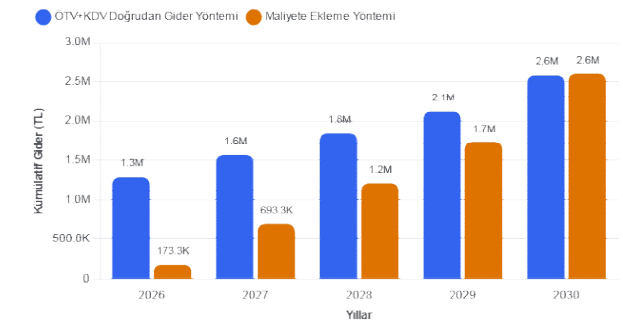
Nihai Karar Önerisi: Enflasyonist bir ortamda paranın bugünkü değeri çok daha kıymetlidir. 5 yılın sonunda 5.000 TL daha fazla vergi avantajı elde etmek yerine, aracın alındığı ilk yıl (2026) 300.000 TL'lik vergi korumasını hemen devreye sokmak nakit akışınız için çok daha karlıdır. Dolayısıyla şirketiniz için "ÖTV ve KDV'yi Doğrudan Gider Yazma Yöntemi" finansal açıdan çok daha avantajlı görünmektedir.
Faturanızdaki toplam bedel 8.572.029,80 TL olduğundan, bu sınırın üzerindeki tutar doğrudan alış esnasında Kanunen Kabul Edilmeyen Gider (KKEG) olarak kaydedilir. Araç 22.09.2026 tarihinde alındığı için dönem sonunda yapılacak kıst amortisman hesaplaması da tamamen bu yeni maliyet bedeli üzerinden şekillenir. Alış muhasebe kaydı ve yıl sonu amortisman tablosu şu şekildedir:
1. Alış Muhasebe Kaydı (22.09.2026)
--------------------------------------------------------------------------------------------------------
2027 ve sonraki yıllarda gider yazılacak yıllık amortisman tablosu:
ÖTV ve KDV'nin maliyete eklendiği senaryoda, 254 Taşıtlar hesabındaki amortisman matrahınız 2.600.000,00-TL'dir.
Binek araçlarda uygulanan kıst amortisman yöntemi gereğince, ilk yıl (2026) eksik ayrılan 8 aylık amortisman tutarı amortisman süresinin son yılı olan 2030 yılına ilave edilir. Alış aşamasında yasal sınırın üzerindeki tutar doğrudan KKEG yapıldığı için, bu tablodaki amortisman tutarlarının tamamı %100 Kanunen Kabul Edilen Gider (Gider) olarak kaydedilecektir.
*Aracın 5 yıllık faydalı ömrü boyunca 2027 ve sonraki yılları kapsayan amortisman tablosu şu şekildedir:
2027 - 2030 Yılları Amortisman İtfa Tablosu;
Not: 2030 yılındaki 897.535,00 TL'lik tutar; 2030 yılının kendi hakkı olan 520.000,00 TL ile 2026 yılında kıst kısıtlaması nedeniyle ayrılmayan 377.535,00 TL'nin toplamından oluşmaktadır.
Hangi yöntem daha avantajlı olur:
Şirketiniz için hangi yöntemin daha avantajlı olduğunu belirlemek, paranın zaman değerini (nakit akış hızını) ve toplamda ne kadar vergi tasarrufu sağladığınızı ölçmek anlamına gelir. Verdiğimiz rakamlar ve 2026 yılı yasal limitleri doğrultusunda Kurumlar Vergisi oranının %25 olduğu varsayımıyla yapılan finansal analiz aşağıdadır.
Net Sonuç ve Değerlendirme
İki yöntemi finansal açıdan incelediğimizde karşımıza net iki farklı avantaj çıkmaktadır:
1- Toplam Vergi Tasarrufu Açısından (Maliyete Ekleme Az Farkla Önde): Vergileri maliyete eklediğinizde (2. Yöntem), toplamda 20.000 TL daha fazla gider gösterebilirsiniz. Bu da şirketiniz için fazladan 5.000 TL net vergi tasarrufu (20.000 TL x %25) sağlar.
2- Nakit Akışı ve Erken Finansman Açısından (Doğrudan Gider Yazma daha faydalı):
1- Doğrudan Gider Yönteminde: Aracın alındığı ilk geçici vergi döneminde (2026 son çeyrek) tek seferde 1.200.000,00 TL gider yazarsınız. Bu durum şirketinizin kasasında ilk yıl anında 300.000 TL nakit vergi avantajı bırakır.
2- Maliyete Ekleme Yönteminde: Toplam vergi tasarrufunu (650.000 TL) elde etmek için aracın 5 yıllık amortisman ömrünün tamamlanmasını (2030 yılını) beklemek zorundasınız. İlk yıl yazabileceğiniz gider sadece kıst amortisman tutarı kadar (142.465,00 TL) olacaktır. Nakit Akışı ve Erken Finansman Açısından (Doğrudan Gider Yazma daha faydalı)
Nihai Karar Önerisi: Enflasyonist bir ortamda paranın bugünkü değeri çok daha kıymetlidir. 5 yılın sonunda 5.000 TL daha fazla vergi avantajı elde etmek yerine, aracın alındığı ilk yıl (2026) 300.000 TL'lik vergi korumasını hemen devreye sokmak nakit akışınız için çok daha karlıdır. Dolayısıyla şirketiniz için "ÖTV ve KDV'yi Doğrudan Gider Yazma Yöntemi" finansal açıdan çok daha avantajlı görünmektedir.
ASR Yeminli Mali Müşavirlik A.Ş.
S.M.M.M. İSMAİL SÜZEN
S.M.M.M. İSMAİL SÜZEN